Loan Calculator: Smart Plan

- 0.00 Avis
- 0.0
- Téléchargements
- 100 000+
 Analyse par Appgk
Quand on cherche à savoir si un prêt est réellement supportable, une estimation rapide vaut mieux qu’un calcul fait au hasard dans une feuille de papier. Loan Calculator: Smart Plan se présente comme une application de finance centrée sur ce besoin précis : saisir les éléments d’un emprunt, obtenir une idée des mensualités et consulter un tableau d’amortissement. Je l’ai abordée comme un outil de vérification quotidienne, pas comme un conseiller bancaire, et c’est cette distinction qui permet de bien comprendre son intérêt.
Développée par Fergus Games, l’application est gratuite et classée PEGI 3. Elle fonctionne à partir d’Android 7.0, ce qui la rend accessible à de nombreux appareils encore utilisés. Sa version actuelle est la 1.0.1 et elle a déjà dépassé le seuil des cent mille installations. Ces éléments donnent une idée d’un outil relativement facile à essayer, mais ils ne remplacent pas un contrôle attentif des résultats avant toute décision financière.
Une calculatrice utile, surtout quand on sait où vérifier
La première qualité de Loan Calculator: Smart Plan est sa promesse très concrète. Au lieu de chercher une calculatrice différente pour chaque étape, je peux réunir dans le même espace l’estimation d’une mensualité, la comparaison de plusieurs possibilités et la lecture d’un échéancier détaillé. Pour quelqu’un qui prépare un achat immobilier, une voiture ou un regroupement de dépenses, cette approche est plus pratique qu’un calcul griffonné puis oublié.
Le point important est de ne pas confondre rapidité et exactitude contractuelle. Une calculatrice de prêt dépend entièrement des valeurs saisies et de la manière dont elles sont interprétées. Le taux, la durée, le montant emprunté et la fréquence des paiements peuvent modifier fortement le résultat. Je conseille donc de considérer chaque simulation comme un scénario de travail. Elle sert à comprendre une offre et à poser de meilleures questions, pas à remplacer le document officiel d’un établissement financier.
Le tableau d’amortissement est particulièrement intéressant pour dépasser le simple chiffre de la mensualité. Une mensualité qui semble raisonnable peut cacher une durée longue et un coût total plus important. En regardant l’évolution du capital et des intérêts au fil des échéances, on comprend mieux ce que l’on paie réellement. C’est une habitude utile, car beaucoup de comparaisons s’arrêtent trop tôt au montant prélevé chaque mois.
Le premier blocage vient souvent des informations saisies
Dans ce type d’application, la difficulté n’est pas forcément technique. Elle vient souvent d’une confusion entre le montant demandé et le coût total du projet. Si je finance un achat auquel s’ajoutent des frais, un apport ou une assurance, je dois savoir quelle somme je veux réellement simuler. Entrer uniquement le prix affiché peut donner une image incomplète de l’effort financier.
Le même soin est nécessaire pour le taux. Un taux annuel nominal, un taux effectif et un taux présenté avec des frais ne produisent pas nécessairement la même comparaison. Si deux offres ne sont pas exprimées sur la même base, les placer côte à côte dans une calculatrice peut donner une conclusion trompeuse. Mon conseil est de noter les conditions exactes de chaque proposition avant de les reproduire, puis de comparer des scénarios construits avec des unités cohérentes.
Nos actualités à lire ensuite
Voir toutes les actualités
La durée mérite aussi une vérification attentive. Une période plus longue réduit généralement la pression mensuelle, mais elle peut augmenter le montant payé sur l’ensemble du prêt. À l’inverse, une période courte peut sembler plus efficace tout en devenant difficile à tenir avec les dépenses courantes. Le bon usage de l’application consiste donc à tester plusieurs durées et à regarder simultanément la mensualité et l’amortissement, plutôt que de choisir le premier résultat confortable.
Un autre piège est de modifier plusieurs paramètres à la fois. Si je change le montant, le taux et la durée dans une seule manipulation, je ne sais plus ce qui a amélioré ou dégradé le scénario. Je préfère partir d’une simulation de référence, noter son résultat, puis ajuster un seul élément. Cette méthode prend un peu plus de temps, mais elle transforme l’application en véritable outil de décision au lieu d’une simple machine à produire un chiffre.
Les meilleurs aspects de Loan Calculator: Smart Plan
Points à retenir à propos de Loan Calculator: Smart Plan
Les vérifications à faire avant de se fier au résultat
Avant de comparer un prêt, je commence par vérifier que l’application est bien installée et qu’elle s’ouvre correctement sur l’appareil utilisé. Sa compatibilité avec Android 7.0 couvre un éventail assez large de téléphones, mais l’âge du système ne garantit pas à lui seul une expérience identique sur tous les appareils. Une interface qui réagit mal, un clavier qui masque un champ ou une saisie qui ne se conserve pas doivent être repérés avant de lancer plusieurs calculs.
Je relis ensuite chaque valeur après la saisie. Les décimales, les séparateurs et les unités peuvent être une source d’erreur, notamment lorsqu’on passe d’un document bancaire à une application configurée différemment. Si le résultat paraît étonnamment bas ou élevé, je ne le valide pas immédiatement : je reprends le montant, le taux et la durée, puis je refais le calcul avec une variation simple pour voir si l’évolution est logique.
Cette vérification de cohérence est plus utile qu’une confiance aveugle dans le résultat affiché. Par exemple, si une durée plus longue fait soudainement grimper la mensualité sans autre changement, je considère cela comme un signal à examiner. Cela peut venir d’une saisie, d’une unité mal comprise ou d’une règle de calcul différente de celle que j’avais en tête. L’application reste un instrument de simulation ; c’est à moi de contrôler si le scénario correspond à la question posée.
Je recommande aussi de conserver une petite trace de chaque scénario sous une forme lisible : montant, taux, durée, mensualité et coût total observé. Même sans fonction avancée de suivi, cette discipline facilite la comparaison avec une proposition reçue plus tard. Elle évite également de refaire plusieurs fois le même calcul en ne sachant plus quelle valeur avait été utilisée.
Reprendre une simulation quand le résultat paraît incohérent
Lorsqu’un calcul semble bloqué ou surprenant, je reviens à une configuration simple plutôt que de multiplier les essais au hasard. Je vide mentalement le scénario, saisis à nouveau les paramètres essentiels et vérifie le résultat avant d’ajouter une nouvelle hypothèse. Cette reprise progressive permet de distinguer une erreur de saisie d’un problème d’affichage ou d’une différence de méthode de calcul.
Si le tableau d’amortissement ne correspond pas à mes attentes, je compare d’abord ses premières lignes avec la mensualité globale. L’objectif n’est pas de refaire toute la comptabilité à la main, mais de repérer une incohérence évidente : un capital qui évolue dans le mauvais sens, des intérêts qui ne correspondent pas au taux entré ou une durée qui ne correspond pas au nombre d’échéances attendu. Une anomalie claire justifie une nouvelle saisie avant toute interprétation.
Captures d’écran
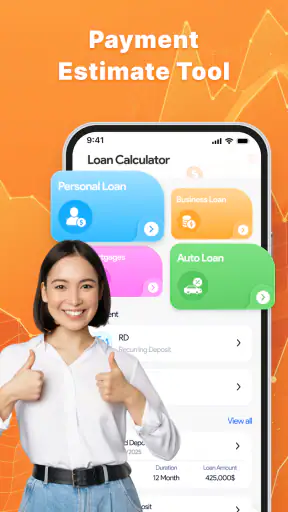
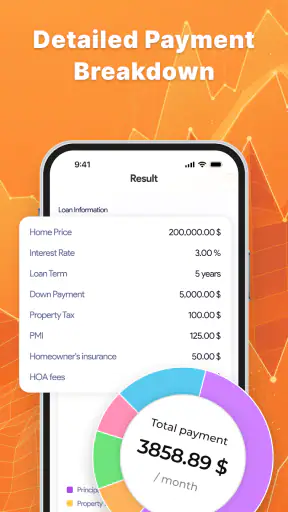
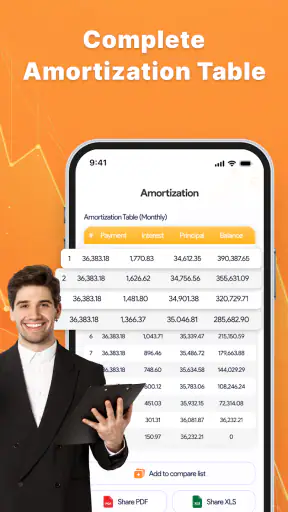
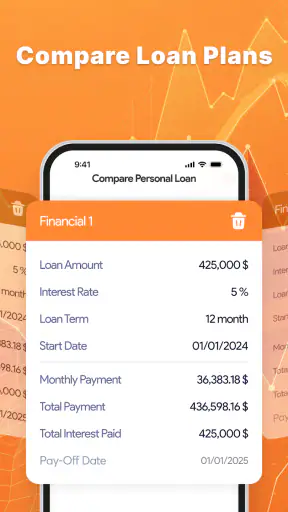
Je conseille également de fermer puis de relancer l’application si un écran ne réagit plus correctement, et de vérifier que le téléphone dispose d’un fonctionnement normal. Ce sont des gestes simples, mais ils évitent de conclure trop vite que le calcul lui-même est faux. Si le problème revient uniquement avec une combinaison particulière de valeurs, je la note précisément : montant, durée et taux. Cette information est bien plus utile qu’un commentaire vague du type « le prêt ne marche pas ».
La comparaison doit suivre une règle constante. Pour mettre deux prêts en regard, je garde le même montant et la même durée, puis je modifie uniquement le taux ou les frais réellement comparables. Ensuite, je construis un second groupe avec une autre durée pour mesurer le compromis entre confort mensuel et coût global. Cette méthode révèle souvent qu’une offre gagnante sur un seul indicateur ne l’est plus lorsque l’on regarde l’ensemble de l’échéancier.
Quand le problème vient plutôt de l’offre ou du contexte
Il est tentant d’accuser la calculatrice lorsque son résultat diffère de celui d’une banque. Pourtant, les deux outils peuvent appliquer des hypothèses différentes. Une proposition officielle peut intégrer des frais, une assurance, un calendrier particulier ou des modalités qui ne figurent pas dans une simulation simple. Dans ce cas, l’écart ne signifie pas automatiquement que Loan Calculator: Smart Plan se trompe ; il indique souvent que les deux calculs ne décrivent pas exactement le même produit.
Le taux affiché dans une publicité peut également ne concerner qu’un profil précis. Si mon dossier ne bénéficie pas de ces conditions, le résultat final sera différent. L’application peut m’aider à mesurer l’effet d’un changement de taux, mais elle ne peut pas deviner les critères appliqués par le prêteur. C’est pourquoi je l’utilise avant un rendez-vous pour comprendre les ordres de grandeur, puis je reprends les chiffres du document contractuel avec la même rigueur.
La situation personnelle est un autre élément que la mensualité ne résume pas. Un calcul favorable sur le papier ne tient pas compte de toutes les dépenses variables, d’une baisse de revenus ou d’un projet imprévu. Je regarde donc la mensualité dans mon budget réel et je garde une marge au lieu de choisir la limite maximale que le résultat semble autoriser. Pour une décision importante, l’avis d’un professionnel reste préférable à une interprétation isolée de l’application.
Cette limite explique aussi pourquoi l’application ne convient pas à tout le monde. Si l’objectif est de gérer un portefeuille, suivre des opérations bancaires, automatiser un budget ou obtenir des conseils personnalisés, une calculatrice de prêt ne couvrira pas ces besoins. Elle est plus adaptée à une question ciblée : « que devient mon remboursement si je change cette hypothèse ? » Pour un suivi financier complet, une autre catégorie d’outil sera plus appropriée.
Des usages concrets qui dépassent le simple calcul
Le premier usage pratique est la préparation d’un achat. Avant de contacter plusieurs prêteurs, je peux tester une mensualité que mon budget accepte réellement, puis observer quelles durées restent plausibles. Cela m’aide à éviter de demander une somme qui ne correspond pas à ma situation. L’application devient alors un filtre de réalisme avant les démarches, et non une étape effectuée après avoir reçu une offre.
Le deuxième usage concerne la négociation. Si une banque propose une durée et un taux précis, je peux simuler une variante comparable et identifier ce qui fait réellement la différence. Au lieu de discuter uniquement d’une mensualité, je peux demander l’impact d’une durée plus courte, d’un montant réduit ou de conditions différentes. Cette préparation rend la conversation plus claire, même si la décision finale dépend toujours du contrat proposé.
Le troisième usage est pédagogique. Pour un proche qui ne comprend pas pourquoi deux mensualités proches peuvent conduire à des coûts totaux très différents, le tableau d’amortissement offre une manière concrète d’expliquer le mécanisme. Je trouve cette lecture plus parlante qu’une formule abstraite : elle montre comment le remboursement se répartit dans le temps et pourquoi la durée influence autant le résultat.
Une astuce particulièrement utile consiste à simuler un remboursement anticipé uniquement comme scénario de comparaison, sans supposer que le contrat l’autorise gratuitement. Je peux ainsi mesurer l’effet théorique d’une réduction de durée, puis vérifier auprès du prêteur les pénalités et conditions applicables. L’application aide à comprendre l’impact mathématique, tandis que le contrat détermine ce qui est réellement possible.
Je peux aussi utiliser une simulation inversée. Au lieu de partir du montant souhaité, je pars d’une mensualité que je juge supportable et je teste différentes durées ou taux pour voir quel montant devient envisageable. Cette approche est souvent plus proche de la vie quotidienne, car le budget mensuel est généralement plus facile à définir que le coût total acceptable d’un projet encore flou.
Face aux alternatives habituelles
Par rapport à une recherche directe sur le site d’un prêteur, Loan Calculator: Smart Plan a l’avantage de permettre une première exploration sans rester enfermé dans les conditions d’une seule institution. Je peux réfléchir à mes propres scénarios avant de regarder une offre commerciale. En revanche, le simulateur d’une banque peut mieux refléter ses frais, ses règles et son calendrier de prélèvement. Pour une estimation finale, je privilégierais donc toujours l’outil lié au contrat concerné.
Par rapport à une feuille de calcul, l’application devrait être plus immédiate pour une vérification sur téléphone, tandis qu’un tableur offre davantage de contrôle sur les formules, les frais personnalisés et les graphiques. Si je dois intégrer plusieurs revenus, des remboursements irréguliers ou plusieurs prêts simultanément, le tableur peut devenir plus adapté. Pour comparer rapidement quelques hypothèses de prêt, l’approche spécialisée est plus simple et moins lourde.
Les calculatrices intégrées aux sites financiers peuvent parfois fournir davantage d’explications ou de contexte, mais elles sont moins pratiques lorsque je veux conserver une méthode de comparaison indépendante. À l’inverse, une application dédiée ne doit pas être jugée comme un outil de conseil complet. Son intérêt tient à la clarté du calcul et à la lecture de l’amortissement, pas à l’analyse de ma situation globale.
Mon avis après une utilisation orientée décision
J’apprécie Loan Calculator: Smart Plan pour son objectif resserré. Elle répond à une question fréquente sans demander de transformer toute sa vie financière en tableau complexe. La possibilité de passer de la mensualité au tableau d’amortissement est la partie la plus utile à mes yeux, car elle oblige à regarder au-delà du montant qui paraît acceptable au premier coup d’œil.
Je reste toutefois prudent sur la manière de l’utiliser. Une saisie approximative, une comparaison de taux non équivalents ou l’oubli de frais peut donner une conclusion trop optimiste. La simplicité de l’outil est un avantage pour commencer, mais elle impose aussi une responsabilité à l’utilisateur : vérifier les hypothèses, refaire les scénarios importants et confronter le résultat aux conditions réelles du prêteur.
Avec sa gratuité, son âge minimum de PEGI 3 et sa compatibilité à partir d’Android 7.0, l’application est facile à essayer pour une personne qui veut préparer un projet ou comprendre un échéancier. Je la recommanderais à quelqu’un qui souhaite comparer quelques options de manière autonome, notamment avant un rendez-vous bancaire. Je la déconseillerais en revanche à celui qui attend un budget complet, une synchronisation financière ou une recommandation personnalisée.
Mon verdict pratique : c’est un bon point de départ pour rendre un prêt plus lisible, à condition de traiter chaque résultat comme une simulation et non comme une promesse. Si je prends le temps de contrôler les données, de comparer des scénarios cohérents et de vérifier les frais auprès du prêteur, Loan Calculator: Smart Plan peut m’aider à poser de meilleures questions et à éviter une décision basée uniquement sur une mensualité séduisante.
FAQ sur Loan Calculator: Smart Plan
Qu’est-ce que Loan Calculator: Smart Plan et à quoi sert cette application ?
Loan Calculator: Smart Plan est une application conçue pour estimer le coût d’un emprunt et mieux organiser son remboursement. Elle permet généralement de saisir le montant du prêt, le taux d’intérêt, la durée et la fréquence des paiements afin d’obtenir une estimation des mensualités, des intérêts et du montant total à rembourser. Elle s’adresse aussi bien aux particuliers qui préparent un achat qu’aux utilisateurs souhaitant comparer plusieurs scénarios de financement.
Quels paramètres faut-il renseigner pour obtenir un calcul fiable ?
Pour obtenir un résultat aussi pertinent que possible, il faut renseigner avec précision le capital emprunté, le taux d’intérêt, la durée du prêt et la périodicité des remboursements. Selon le type de calcul, l’application peut également prendre en compte un apport personnel, des frais additionnels ou un paiement initial. Il est important de vérifier si le taux indiqué est nominal ou annuel effectif, car cette différence peut modifier sensiblement l’estimation finale.
Les résultats affichés correspondent-ils exactement à ceux d’une banque ?
Non, les résultats doivent être considérés comme des estimations destinées à faciliter la comparaison et la planification. Une banque peut appliquer des frais de dossier, une assurance emprunteur, des commissions, des conditions particulières ou un mode d’arrondi différent. Le taux proposé peut également varier selon le profil du demandeur. Avant toute décision, il est donc recommandé de comparer le résultat de Loan Calculator: Smart Plan avec une offre officielle et de vérifier le tableau d’amortissement fourni par le prêteur.
Loan Calculator: Smart Plan permet-elle de comparer plusieurs prêts ou scénarios ?
L’un des principaux intérêts d’une calculatrice de prêt est de tester différentes hypothèses avant de s’engager. Vous pouvez modifier le montant, la durée ou le taux pour observer l’impact sur la mensualité et le coût total du crédit. Cette approche aide notamment à déterminer s’il vaut mieux allonger la durée pour réduire les paiements mensuels ou choisir une durée plus courte afin de limiter les intérêts. Les fonctions exactes de sauvegarde ou de comparaison peuvent toutefois dépendre de la version installée.
L’application est-elle adaptée aux prêts immobiliers, automobiles et personnels ?
Loan Calculator: Smart Plan peut être utile pour plusieurs types de crédits dès lors qu’ils reposent sur un montant, un taux et une durée de remboursement. Elle convient donc généralement aux simulations de prêts personnels, automobiles ou immobiliers. Cependant, les crédits immobiliers comportent souvent des éléments supplémentaires, comme l’assurance, les frais de notaire, les garanties et des taux variables. Pour ces projets importants, utilisez l’application comme outil de préparation, mais ne remplacez pas l’analyse complète d’un professionnel.